Caso de Uso: Evaluación de Data Alternativa en Tarjeta de Crédito
Este caso de estudio demuestra cómo la Data Alternativa de Apptividad® optimiza los scores crediticios para evaluar a los prospectos en tiempo real. Al integrar inteligencia de telecomunicaciones y huella digital mediante nuestras soluciones de Data Enrichment, los emisores de tarjetas de crédito (TDC) pueden evaluar con mayor precisión sus solicitudes entrantes, aprobando a personas sin historial crediticio tradicional sin incrementar el riesgo de morosidad.
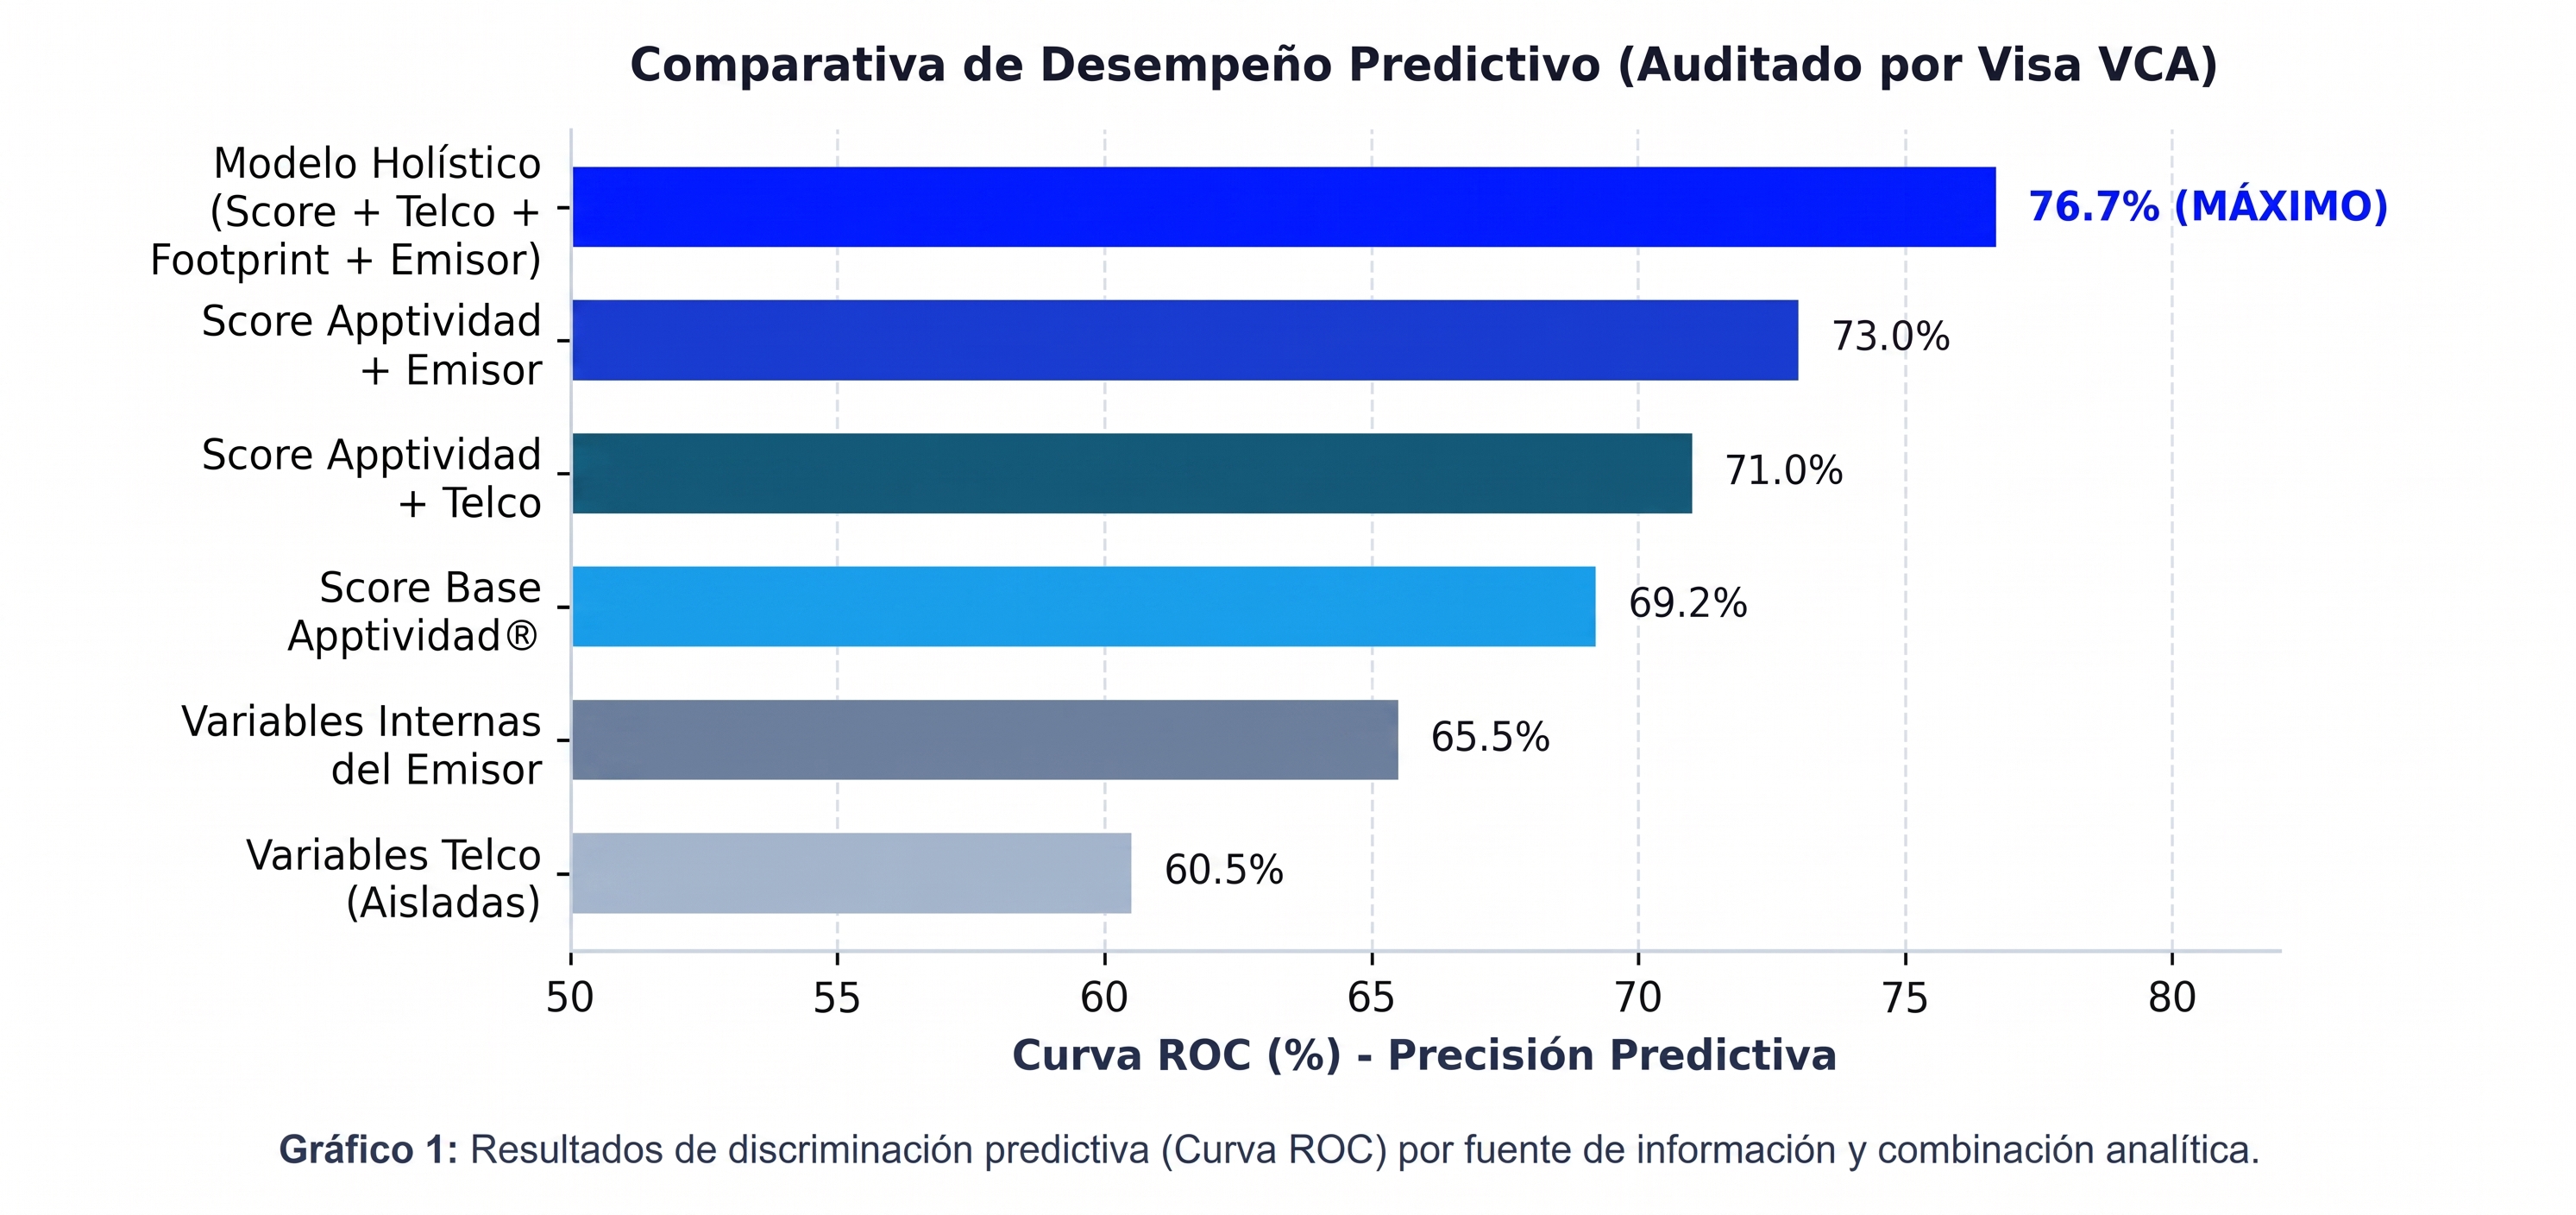
A través de un estudio analítico, se comprobó que la integración del Score de Apptividad y los datos internos del emisor eleva la capacidad de discriminación predictiva (medida mediante la curva ROC) a un 76.7%. Esto representa un incremento de +11.2 puntos porcentuales sobre los modelos bancarios aislados, optimizando el Costo de Adquisición de Clientes (CAC) y acelerando el Time-to-Market.
Planteamiento del Problema en el Producto Tarjeta de Crédito
La adquisición masiva de tarjetahabientes en México y América Latina enfrenta cuellos de botella estructurales:
Rechazo Masivo por "Hard Cutoff": El 70% de los solicitantes de tarjeta no figuran en los burós de crédito tradicionales o poseen expedientes sin suficiente actividad (Thin-Files). Al aplicar reglas rígidas de descarte automático, la institución rechaza masivamente a prospectos con capacidad y disciplina real de pago.
Desperdicio del Presupuesto de Marketing y CAC Elevado: Rechazar a 7 de cada 10 prospectos generados por campañas digitales multiplica el Costo de Adquisición de Clientes (CAC).
Desfase Temporal de los Burós Tradicionales: La información crediticia convencional suele tener un rezago de 30 días o más. En un producto de alto riesgo operativo como la tarjeta de crédito, este desfase impide detectar cambios inmediatos en la liquidez del usuario.
Poder Predictivo Limitado en la Base de la Pirámide: Los scores tradicionales de las Sociedades de Información Crediticia registran un Área Bajo la Curva (AUC) de apenas 55% a 60% al evaluar a segmentos no bancarizados.
Solución Técnica: Arquitectura y Scoring Especializado
Para responder a las exigencias particulares de la colocación de Tarjetas de Crédito, Apptividad despliega un modelo de inteligencia viva basado en identificadores básicos (número telefónico, correo e IP):
A. Catálogo de Scores Especializados para Tarjetas de Crédito
Apptividad no aplica un score genérico, sino algoritmos adaptados según el perfil y apetito de riesgo de la institución:
Score de Riesgo Tarjeta de Crédito Fintech: Diseñado para instituciones con modelos de emisión ágiles y un apetito enfocado en la inclusión financiera de segmentos emergentes.
Score de Riesgo Tarjeta de Crédito Bancaria: Ajustado para emisores bancarios tradicionales que evalúan a prospectos con algún nivel de bancarización previa.
Score de Riesgo 2.0: Modelo de última generación desarrollado y entrenado directamente por el equipo de Ciencia de Datos para maximizar el poder predictivo de la red móvil.
B. Ingesta de Vectores y Variables Telco (Más de 400 Puntos de Data)
El motor de decisiones procesa patrones agregados acumulados en los últimos 90 días:
Cadencia de Recargas (Escala 1 a 10): Mide la constancia, regularidad y predictibilidad con la que los usuarios prepago compran paquetes de telefonía, funcionando como un indicador directo de disciplina financiera.
Rango de Consumo Pospago (Escala 1 a 8): Clasifica la facturación mensual y el nivel de gasto monetario recurrente del cliente.
Nivel de Recargas Prepago (Escala 1 a 11): Evalúa el monto acumulado en recargas y compra de paquetes comerciales.
Red de Contactos (Escala 1 a 10): Aplica análisis de grafos para cuantificar el tamaño de la comunidad de interacción del usuario.
Actividad Móvil (Escala 0 a 25): Mide la intensidad de consumo de voz, datos y SMS en la línea.
Quality Subscriber & Adopción Tecnológica: Evalúa la calidad general del suscriptor y la sofisticación tecnológica del dispositivo utilizado.
C. Huella e Identidad Digital (Digital Footprint)
Complementando las variables de telecomunicaciones, Apptividad® inyecta capas de verificación de huella digital para fortalecer la precisión crediticia y blindar la originación:
Búsqueda y Validación Digital en Tiempo Real: Analiza la presencia e identidad digital del usuario a través de su correo electrónico, teléfono e IP en más de 200 plataformas y redes globales/regionales.
Indicadores de Madurez y Antigüedad: Evalúa el tiempo de existencia acumulado de la huella digital para confirmar que no se trate de un perfil recién creado o sintético.
Correlación Número / Correo Electrónico: Comprueba la vinculación histórica legítima entre la línea telefónica y la cuenta de e-mail registrada en la solicitud.
Estabilidad Geográfica e IP: Analiza la coherencia entre la IP de conexión, la ubicación habitual del usuario y la presencia de servidores proxy/VPN o datacenters sospechosos.
D. Frescura de Datos y Velocidad de Respuesta
Data Viva (<48 Horas): A diferencia del buró tradicional, las señales de Apptividad se calculan con data que tiene máximo 48 horas de antigüedad, permitiendo prevenir el no pago basándose en la realidad económica inmediata del usuario.
Respuesta en Tiempo Real (<5 Segundos): El 90% de las consultas se resuelven en menos de 5 segundos (con rangos de 4 a 12s), lo que habilita la emisión instantánea de tarjetas de crédito digitales en flujos de onboarding vía Web o WhatsApp.
Tasa de Encuentro (Hit Rate): Alcanza un 60% a 70% de cobertura sobre los solicitantes evaluados.
Resultados Analíticos y Desempeño Cuantitativo (Análisis VCA)
El estudio realizado por Visa Consulting & Analytics (VCA) comparó la capacidad de discriminación predictiva (medida en Curva ROC) al evaluar la colocación de crédito:
Modelo / Combinación de Datos Evaluada
Resultado Curva ROC (%)
Ganancia Predictiva y Significado Analítico
Variables Telco (Aisladas)
60.5%
Medición basada únicamente en el comportamiento de la línea móvil.
Variables Internas del Emisor
65.5%
Techo predictivo del modelo tradicional de tarjeta basado en data propia.
Score Base de Apptividad®
69.2%
Score independiente alternativo, superando por sí solo al emisor en +3.7 p.p.
Score Apptividad + Variables Telco
71.0%
Combinación del score base con las señales desglosadas de red móvil.
Score Apptividad + Variables Emisor
73.0%
Enriquecimiento directo del modelo interno del emisor.
Score + Telco & Digital Footprint + Emisor
76.7% (MÁXIMO)
Sinergia Holística Máxima: Integración total de señales móviles, huella digital y datos del emisor.
Los scores de Apptividad han sido pre-entrenados con millones de personas de la base de la pirámide (en productos como microcréditos, PayDay, BNPL y crédito retail). Esto brinda alta precisión predictiva inmediata sin obligar al emisor a exponer o compartir datos personales sensibles (PII) de sus clientes para calibraciones iniciales.
Impacto Financiero y Proyección de Negocio (ROI)
Expansion de Cartera (+18% a +25%): Permite incrementar la aprobación de solicitudes en segmentos "No-Hit", capturando cuota de mercado desatendida.
Reducción del Costo de Adquisición (CAC): Al elevar la conversión sobre el mismo volumen de leads generados, se reduce drásticamente el costo por tarjeta emitida.
Aceleración del Time-to-Market: Permite lanzar productos de tarjeta de crédito al mercado en horas o días aprovechando la infraestructura pre-configurada.
Control Estricto de la Mora: La precisión del 76.7% ROC asegura que el crecimiento en volumen no sacrifique el índice de morosidad de la cartera.