El verdadero cuello de botella de la banca digital

Cuando la alta dirección de un banco o fintech evalúa sus presupuestos comerciales, la pregunta del millón siempre es la misma: ¿por qué la inversión en captación de clientes no se traduce proporcionalmente en un crecimiento de la cartera?

La respuesta no está en la falta de interés del mercado, sino en la fragmentación del embudo de ventas. Al analizar la operación real de la industria, descubrimos una cifra alarmante: más del 65% de los prospectos (leads) se pierden antes de ser evaluados por los sistemas de riesgo. Y la sangría no termina ahí: más del 25% de los clientes que sí son aprobados terminan abandonando la institución porque la respuesta tarda demasiado.

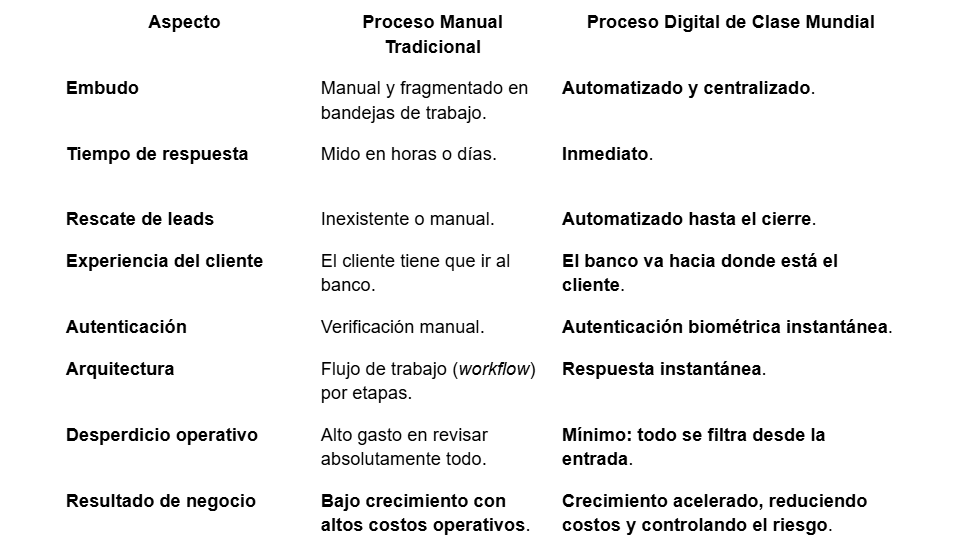
Proceso Manual vs. Proceso Digital: Dos realidades operativas

La diferencia entre un banco que estanca su crecimiento y uno que escala de forma rentable reside en la arquitectura de su captación.
Requisito 00: Evaluación honesta de capacidades internas

Antes de implementar cambios en la experiencia o en la tecnología, la estrategia de Apptividad® plantea un punto de partida indispensable: hacer una evaluación honesta de capacidades organizacionales.

Este diagnóstico cruza dos preguntas clave:
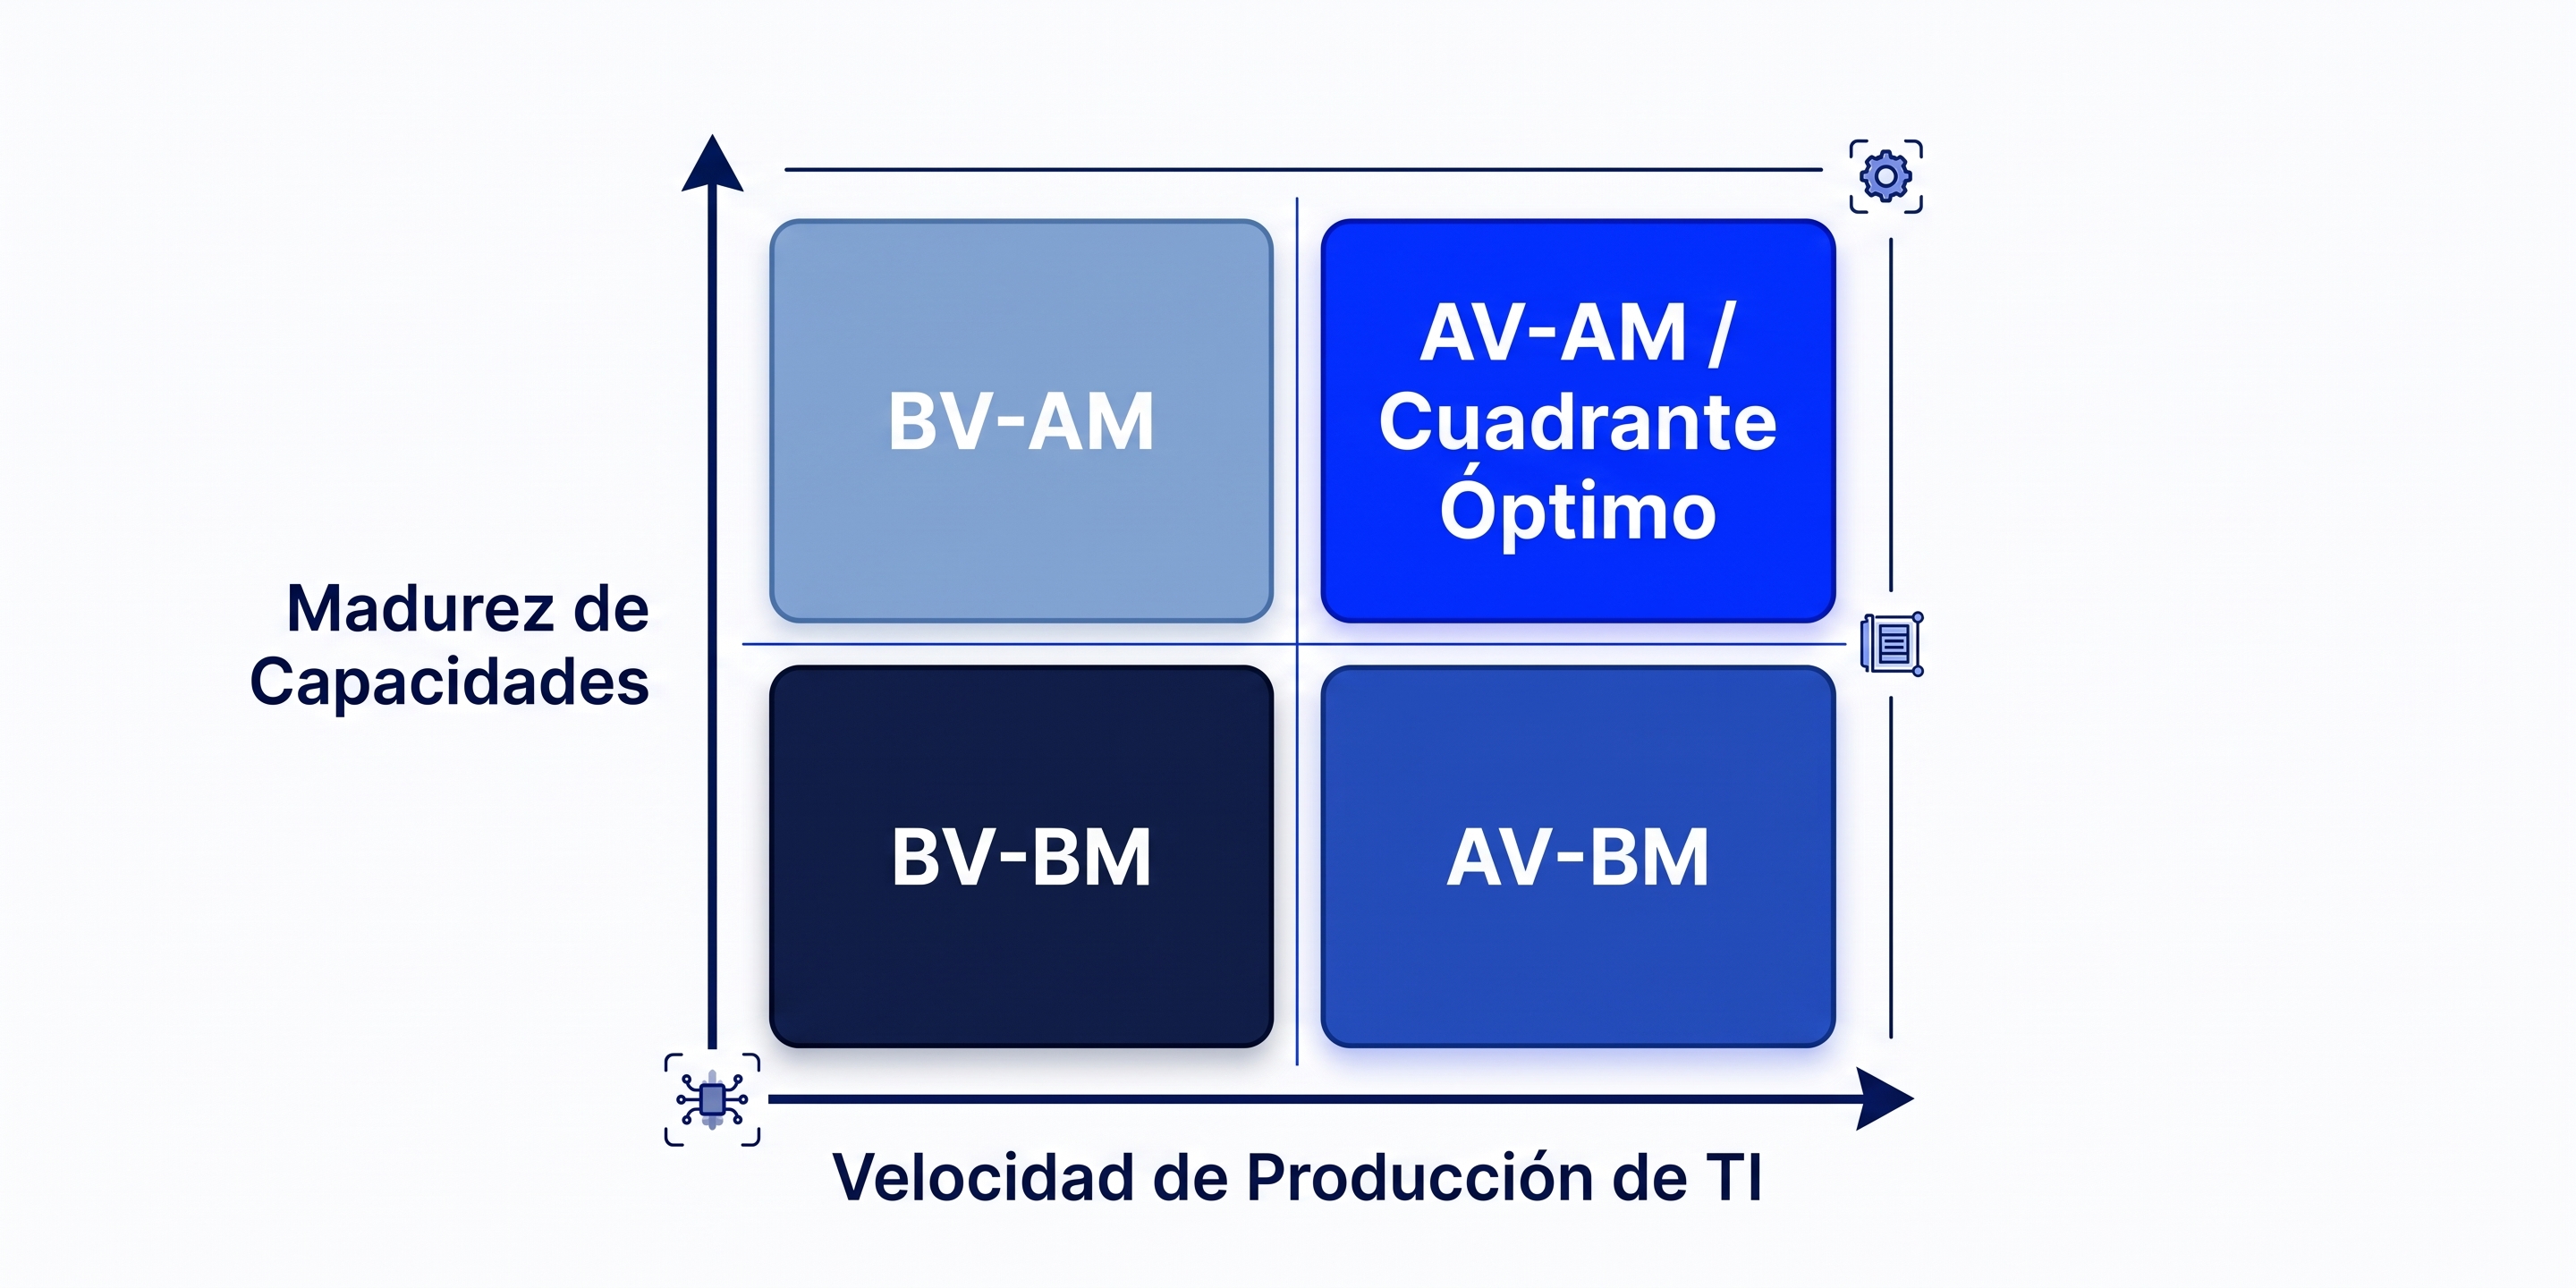
  1. Velocidad de producción de TI: ¿El equipo de tecnología tiene la disponibilidad real y la rapidez que exige el mercado?
  2. Madurez de capacidades: ¿Nuestros procesos y activos tecnológicos actuales son realmente accesibles y estables?

Ubicar a la institución en esta matriz (Baja/Alta Velocidad vs. Baja/Alta Madurez) evita proyectos interminables de alto riesgo. Permite definir el alcance correcto y los niveles de co-creación para salir al mercado en semanas, generando victorias tempranas que mantienen el respaldo de los patrocinadores ejecutivos (sponsors).

Las 3 Estrategias de Onboarding de Clase Mundial

Superada la autoevaluación, el modelo se articula en tres pilares estratégicos:

01. La Estrategia de la Experiencia (UX): Eliminar la Fricción y la Preocupación

El canal digital debe resolver dos barreras psicológicas y operativas en el usuario: la fricción del proceso y la preocupación por el manejo de sus datos.

  • Información mínima pre-evaluación: Solicite únicamente los datos indispensables antes de pasar a la evaluación de riesgo para evitar el abandono prematuro.
  • Elimine los "valles de la muerte": Cada interrupción, cambio de pantalla o paso innecesario en el embudo es un punto directo de fuga de oportunidades.
  • Biometría facial y banco de selfies: Autentique al usuario en segundos mediante reconocimiento facial y cree un archivo biométrico reutilizable para futuras interacciones y canales.
  • Principio "Cero Leads Dejados Atrás": Automatice el seguimiento y rescate de las solicitudes incompletas hasta lograr su conversión.

‍
KPIs clave: Porcentaje de abandono y Porcentaje de rescate.

02. La Estrategia Multicanal: "El Banco va al Cliente"

El cliente actual no quiere adaptarse a las limitaciones de un canal específico. Requiere la misma fluidez si interactúa en entorno digital, agencia física, módulo de venta, Buy Now Pay Later (BNPL) o Contact Center.

  • Llegue al punto de necesidad: Integre el proceso de onboarding en el momento exacto en que el cliente realiza sus compras (salud, retail, dispositivos electrónicos, moda o turismo).
  • Diseñe autoservicio primero: Desarrolle la lógica pensando en el autoservicio digital y despliéguela transversalmente en sucursales, kioscos, puntos de venta y centros de atención.
  • Privacidad y entrega inmediata: Ofrezca tranquilidad sobre la protección de la información personal y entregue el producto financiero al instante. Si su infraestructura aún no lo permite al 100%, adapte su operativa para "simular tiempo real" y proteger la tasa de conversión.

‍
KPIs clave: Cantidad de leads, Porcentaje de conversión y Porcentaje de activación.

03. La Estrategia de la Automatización: De "Modo Workflow" a "Pensar en un Instante"

Operar el onboarding como un flujo de trabajo secuencial (workflow) lleno de revisiones manuales aumenta los costos de operación y expone al banco a riesgos de manipulación de datos. La automatización moderna exige una respuesta instantánea.

  • Filtros desde la entrada: Establezca reglas de negocio estrictas al inicio del formulario. Evite que los prospectos que no cumplen el perfil sigan avanzando y consumiendo recursos.
  • Elimine las revisiones manuales innecesarias: No pierda tiempo reevaluando lo que los sistemas ya aprobaron (casos verdes) ni lo que rechazaron (casos rojos), y evite la tendencia operativa de catalogar casi todo como "condicionado".
  • Onboarding como un Servicio (OaaS): Exponga su motor de captación como un servicio centralizado que pueda ser consumido por cualquier canal, ecosistema comercial o estrategia de venta cruzada.


KPIs clave: Time-To-Yes, Time-To-Cash y Costo de Adquisición de Clientes (CAC).

Un modelo probado para ir al mercado en semanas

Para implementar esta arquitectura sin caer en desarrollos extensos, la metodología de Apptividad® Onboarding estructura el proyecto en tres pasos ágiles:

  1. 01 - DEFINA (PLAYBOOK): Alineación estratégica para estructurar los datos a recolectar, los servicios a integrar y las reglas a evaluar, utilizando un Playbook de aceleradores y mejores prácticas para mitigar riesgos.
  2. 02 - CONSTRUYA (PLATFORM): Co-construcción mediante una plataforma E2E Cero-Código que abarca formularios dinámicos, biometría, evaluación de riesgo, formalización y entrega del producto.
  3. 03 - LANCE (PERFORMANCE): Salida a producción en semanas para monitorear el desempeño en tiempo real a través de paneles directivos (dashboards) contrastados contra la línea base del negocio.

Resultados reales: Caso de éxito en la banca regional

El impacto de este modelo se demuestra en la transformación ejecutada para un banco líder de la región. En cuestión de semanas, la institución salió a producción integrando más de 10 fuentes de datos internas y externas, junto con validación biométrica conectada directamente al Tribunal Electoral.

Los indicadores de desempeño reflejan el cambio cuantitativo en la operación:
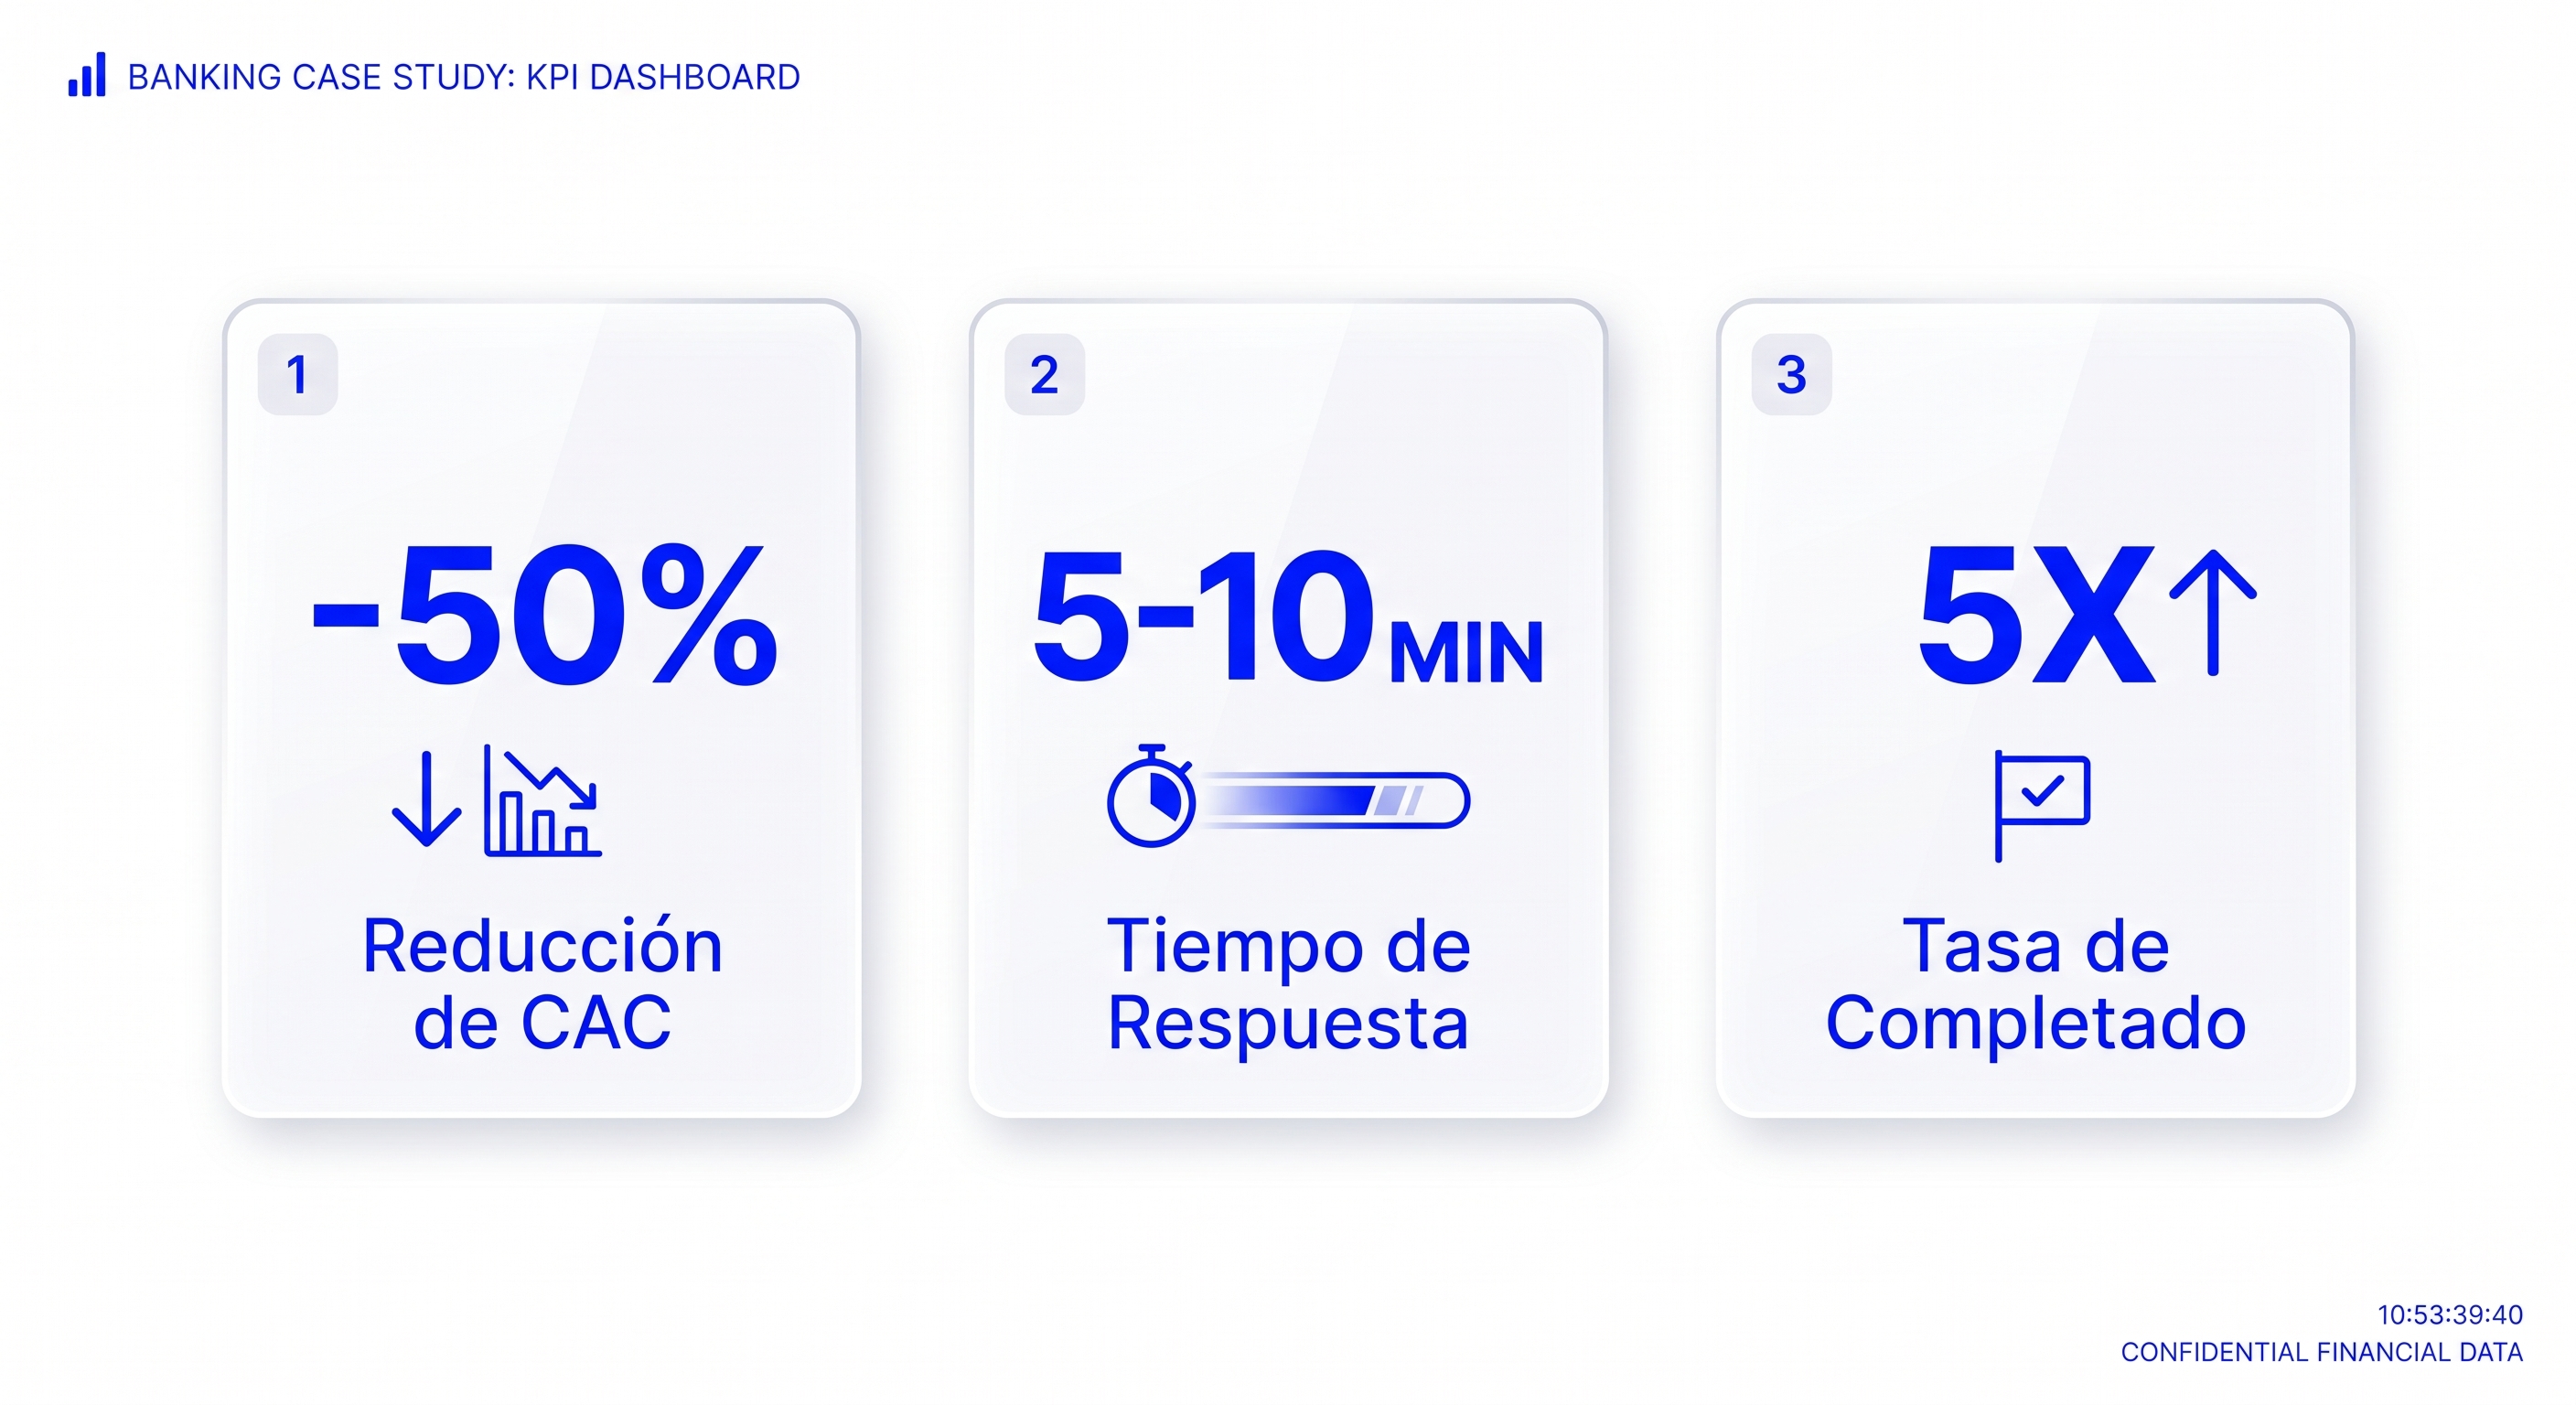
  • 50% de reducción en el CAC: Menor necesidad de dedicación de personal (FTEs) y drástica aceleración del Time-To-Yes.
  • Respuesta en 5 a 10 minutos: El tiempo de aprobación pasó de 6 días a una respuesta inmediata de 5 a 10 minutos.
  • Salto de 5x en aplicaciones completadas: La tasa de conversión final se elevó del 10% al 50%.

La solvencia tecnológica detrás de Apptividad®

Respaldar procesos de alta exigencia requiere una infraestructura comprobada. Desde 2009, Apptividad® se ha consolidado como un aliado estratégico en la región:

  • +400 millones de transacciones procesadas anualmente.
  • +1,000 proyectos de onboarding implementados en Latinoamérica.
  • 3 Fábricas de Software propias ubicadas en Costa Rica, Colombia y El Salvador.
  • Alianzas estratégicas globales con líderes de la industria como Microsoft, Mastercard, Mambu y Visa.

La modernización de la captación bancaria no consiste en acumular aplicaciones móviles, sino en eliminar las fugas invisibles del embudo de ventas. Al diagnosticar las capacidades reales de la organización, simplificar la experiencia, llevar el banco al momento de compra y operar con una lógica automatizada e instantánea, las instituciones financieras logran escalar su volumen comercial con un costo operativo controlado y bajo pleno cumplimiento de riesgo.

‍

AGENDE UN DEMO CON APPTIVIDAD®

Aprenda cómo Apptividad® puede complementar su estrategia comercial y acelerar su crecimiento